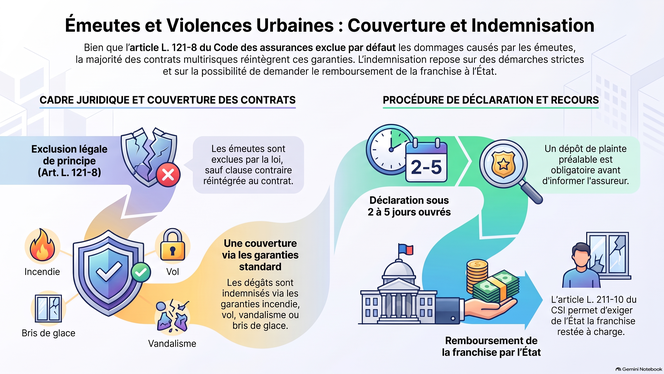
Les violences urbaines du 17 octobre 2026 ont causé des centaines de millions d'euros de dégâts, frappant de plein fouet les commerces indépendants et fragilisant leur trésorerie.
L'article L. 121-8 du Code des assurances exclut par défaut les émeutes, mais les contrats multirisques réintègrent généralement ce risque. Les victimes peuvent solliciter la couverture de leurs dommages matériels et pertes d'exploitation, activer la garantie incendie/tous risques pour leurs véhicules (ou la CIVI), et engager la responsabilité sans faute de l'État (L. 211-10 du CSI) pour obtenir la prise en charge des franchises restant à leur charge.
Le rapport de stabilité de l’EIOPA (juin 2026) souligne la solidité financière du secteur européen de l’assurance malgré un contexte marqué par les tensions géopolitiques, l’inflation et la volatilité des marchés. L’IA améliore l’efficacité opérationnelle mais crée de nouveaux risques : biais algorithmiques, dépendance à quelques fournisseurs technologiques et concentration systémique. Parallèlement, les modèles d’IA avancés renforcent les menaces cyber, compliquant l’évaluation des sinistres et pouvant accroître les besoins en capital. L’EIOPA prépare l’application coordonnée de l’IA Act et de Solvabilité II révisée afin de renforcer la résilience du secteur face à ces risques émergents.
Cet article redéfinit le partage multilatéral des risques en assurance, où un assureur mutualise les risques de n agents. Face aux limites du modèle de Pareto classique — qui tolère l'exclusion d'agents et masque la dégradation de situations individuelles en raison de prix endogènes couplés —, les auteurs introduisent l'optimalité de Pareto inclusive et équitable (iFPO). Fondée sur des matrices séquentielles liées à des partitions d'ensembles ordonnées, cette méthodologie convexe garantit que chaque participant pèse mathématiquement dans l'optimisation. Testé via l'Expected Shortfall, l'iFPO s'impose comme un outil de gouvernance transparent et auditable pour la gestion des risques.
Cet article examine la « propriété d’équilibre » dans les modèles statistiques utilisés pour la tarification en assurance, selon laquelle le montant total des primes estimées doit correspondre au montant total des sinistres observés dans l’échantillon. Il compare trois méthodes permettant de rétablir cette propriété lorsque les modèles GLM à liens non canoniques ne la respectent pas. L’auteur montre que l’estimation sous contrainte (SC) offre de meilleures performances asymptotiques que les approches de quasi-vraisemblance (QMLE) et de post-traitement simple (SPP). L’étude établit également un lien entre cette propriété d’équilibre et les mécanismes de partage des risques ex post.
Le rapport souligne une détente tarifaire historique, marquée par une baisse spectaculaire des primes et des franchises, particulièrement pour les grandes entreprises. Parallèlement, le secteur observe une hausse inquiétante de la sinistralité, touchant principalement les entreprises de taille intermédiaire (ETI) dont les coûts d'indemnisation ont quadruplé.
Cet article analyse l'étude prospective, menée par le cabinet KYU en partenariat avec l'AMRAE sur l'évolution des fonctions Risques et Assurances au sein des entreprises à l'horizon 2026. Elle souligne que la gestion des risques est devenue un levier stratégique de gouvernance indispensable pour naviguer dans un contexte de crises permanentes. Bien que ces fonctions gagnent en importance auprès des directions générales, l'enquête révèle une hétérogénéité persistante dans leur structuration et leurs ressources. Le rapport met en lumière la nécessité d'une meilleure intégration entre les départements risques et assurances pour renforcer la résilience organisationnelle. Enfin, il identifie un besoin de professionnalisation accrue des interactions avec les courtiers pour transformer la gestion des menaces en un véritable avantage compétitif.
Cet article analyse une recherche qui présente SwiGAN, un cadre d'intelligence artificielle conçu pour simuler l'évolution des risques climatiques, particulièrement la sécheresse géotechnique en France jusqu'en 2050. En s'appuyant sur des réseaux antagonistes génératifs (GAN) de type Wasserstein, les auteurs modélisent l'indice d'humidité des sols afin d'anticiper les futurs dommages liés à la subsidence.
Cet article analyse l'avis technique de l'EIOPA concernant la mise en œuvre de normes minimales harmonisées pour les systèmes de garantie d'assurance (SGA) au sein de l'Union européenne. L'autorité souligne que l'absence de cadre commun crée une inégalité de protection pour les assurés, particulièrement lors de faillites d'entreprises opérant de manière transfrontalière.
Le tableau de bord des risques d'assurance d'avril 2026 analyse la stabilité financière du secteur européen en s'appuyant sur les données prudentielles de Solvency II. Ce document évalue diverses catégories de vulnérabilités, allant des risques macroéconomiques aux enjeux émergents liés à la numérisation et au changement climatique.
Cet article étudie le rapport thématique de la Cour des comptes d'avril 2026 qui analyse le régime français d'indemnisation des catastrophes naturelles, dit « CatNat »