Assurance et violences urbaines : Analyse financière et juridique du 17 octobre 2026
Sources :
France Assureurs. « Indemnisation des dégâts matériels provoqués par les violences urbaines : les démarches en cas de sinistre. » .
JeChange. « Émeutes du 17 octobre : indemnisation, contrats d'habitation et garanties. »
La Tribune. « 17 octobre : 1 500 commerces touchés, une facture de plusieurs centaines de millions d'euros. »
GDroit. « Exclusions de garantie dans le contrat d'assurance : guerre, émeutes, mouvements populaires (Art. L. 121-8). »
Sommaire : Les violences urbaines du 17 octobre 2026 ont causé des centaines de millions d'euros de dégâts, frappant de plein fouet les commerces indépendants et fragilisant leur trésorerie.
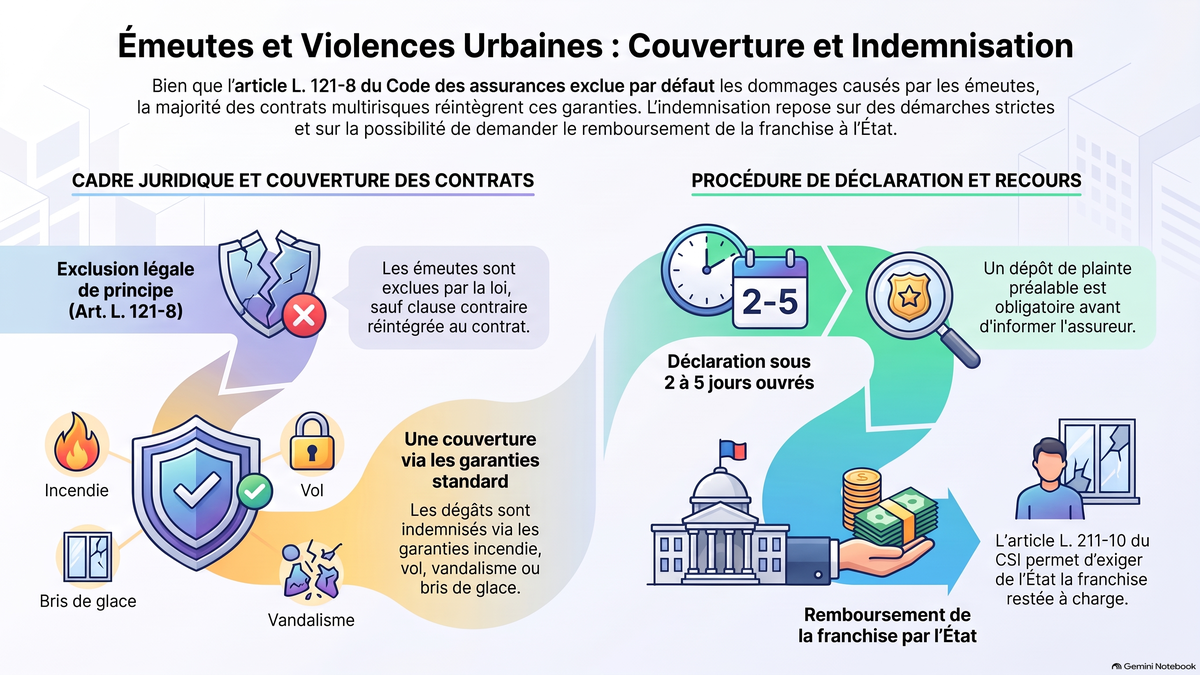
L'article L. 121-8 du Code des assurances exclut par défaut les émeutes, mais les contrats multirisques réintègrent généralement ce risque. Les victimes peuvent solliciter la couverture de leurs dommages matériels et pertes d'exploitation, activer la garantie incendie/tous risques pour leurs véhicules (ou la CIVI), et engager la responsabilité sans faute de l'État (L. 211-10 du CSI) pour obtenir la prise en charge des franchises restant à leur charge.
1. Bilan macroéconomique et impact financier des violences du 17 octobre 2026
La journée de mobilisation nationale du 17 octobre 2026, qui a rassemblé entre 550 000 participants (selon le ministère de l'Intérieur) et 800 000 manifestants (selon les organisateurs), s'est traduite par une vague de dégradations matérielles majeures au cœur de plusieurs métropoles françaises.
Les premières évaluations du secteur de la distribution et de l'assurance révèlent un coût économique global d'une grande sévérité :
- Nombre de commerces touchés : Environ 1 500 établissements commerciaux ont été directement impactés à l'échelle nationale, d'après les données provisoires fournies par la Fédération du commerce et de la distribution (FCD).
- Estimation globale des dégâts : La facture globale se chiffre à plusieurs centaines de millions d'euros pour le secteur du commerce. Concernant les grands groupes intégrés, l'enseigne Carrefour recense une cinquantaine de magasins dégradés (allant de l'hypermarché au commerce de proximité) dont une vingtaine ont fait l'objet de pillages, ce qui représentera un coût estimé à quelques dizaines de millions d'euros.
- Répartition géographique : Les centres-villes de Paris, Lyon, Marseille et Lille constituent les zones urbaines les plus lourdement frappées. Les atteintes ont également visé des symboles institutionnels et des infrastructures publiques, comme en témoigne l'incendie de l'hôtel de ville de Limoges.
L'analyse de l'impact financier met en relief une assymétrie structurelle profonde entre les acteurs économiques. Si les grandes enseignes nationales disposent d'assises de fonds propres, d'accès aux marchés financiers et de lignes de crédit bancaires leur permettant d'absorber le choc temporaire de trésorerie, la situation s'avère critique pour les commerçants indépendants et les TPE/PME.
Pour un commerce indépendant, la survenance d'un tel sinistre provoque un effondrement immédiat du Besoin en Fonds de Roulement (BFR). La combinaison des destructions matérielles, de la perte des stocks et de la suspension de l'activité génère une fenêtre de cash-burn particulièrement violente :
- Destruction de trésorerie nette : L'obligation de régler les charges fixes (loyers commerciaux, charges sociales, échéances d'emprunts) persiste alors que le chiffre d'affaires s'annule instantanément.
- Rétention du risque et franchises non compensées : Les contrats d'assurance laissent à la charge de l'assuré des franchises contractuelles variables, réduisant le niveau net d'indemnisation.
- Fragilisation de la masse salariale : L'interruption prolongée d'activité fait peser un risque direct d'illiquidité sur le paiement des salaires, contraignant à la mise en place du chômage partiel sous peine de défaillance financière.
- Décalage de liquidité administratif : L'attente de l'indemnisation assurantielle et les délais de recours gracieux ou contentieux contre l'État (jusqu'à 2 mois de silence administratif avant saisine de la justice) créent un trou de trésorerie que la plupart des structures indépendantes ne peuvent supporter sans soutien bancaire ou étatique d'urgence.
Sur le plan institutionnel et du marché de l'assurance, cet événement génère un risque de cumul (accumulation risk) sensible sous le cadre réglementaire de Solvabilité II. La concentration spatio-temporelle des sinistres sollicite fortement la capacité du marché de la réassurance et pose la question des limites de rétention nette des cédantes, avec un risque de durcissement ultérieur des conditions de coassurance et de tarification des polices professionnelles.
À titre de comparaison, les violences urbaines de juin et juillet 2023 avaient donné lieu à 793 millions d'euros de sinistres pris en charge par les assureurs (données France Assureurs) répartis sur près de 16 400 déclarations, dont près des deux tiers concernaient directement des biens professionnels (le solde se partageant entre collectivités, particuliers et véhicules).
2. Cadre juridique et régime légal des exclusions (Article L. 121-8 du Code des assurances)
Le traitement assurantiel des dommages résultant de violences urbaines est gouverné par l'article L. 121-8 du Code des assurances. Ce texte pose le principe légal selon lequel l'assureur ne répond pas des pertes et dommages occasionnés par la guerre étrangère, la guerre civile, les émeutes ou les mouvements populaires.
Caractère supplétif et pratique contractuelle
L'article L. 121-8 possède un caractère supplétif (« sauf convention contraire »). Contrairement à une idée reçue, l'exclusion d'émeute n'est donc pas d'ordre public dans les assurances de dommages. Dans la pratique du marché français, la quasi-totalité des contrats multirisques (Multirisque Habitation - MRH et Multirisque Professionnelle - MRP) réintègrent conventionnellement le risque d'émeute et de mouvement populaire au sein des garanties de base (incendie, vol/vandalisme, bris de glace) ou via une clause d'extension explicite.
Distinction légale fondamentale : Émeutes (Art. L. 121-8) vs Terrorisme (Art. L. 126-1 et L. 126-2)
Il convient d'opposer fermement le régime supplétif des émeutes au régime légal impératif d'ordre public régissant les attentats et actes de terrorisme :
- Terrorisme et Attentats (Art. L. 126-1 et L. 126-2) : La couverture est obligatoire de plein droit. Tout contrat garantissant les dommages d'incendie à des biens professionnels ou habitations (ainsi que les dommages aux véhicules) intègre automatiquement une extension d'ordre public couvrant les dommages matériels directs et les pertes d'exploitation consécutives à un acte de terrorisme. Par ailleurs, les dommages corporels relèvent de la solidarité nationale via le FGTI (Art. L. 126-1). Toute clause contraire est réputée non écrite.
- Émeutes et Mouvements populaires (Art. L. 121-8) : La loi pose l'exclusion par défaut. Le rachat ou la réintégration de la garantie relève de la liberté contractuelle des parties. Sans stipulation explicite réintégrant le risque d'émeute dans les garanties de base (incendie, bris de glace, vandalisme), le sinistre encourt l'exclusion légale.
Répartition de la charge de la preuve
Lorsque les risques visés à l'article L. 121-8 ne sont pas couverts par le contrat, le deuxième alinéa établit une répartition probatoire strictement duale :
Nature de l'événement | Charge de la preuve |
Guerre étrangère | Pèse sur l'assuré, qui doit établir que le sinistre résulte d'un fait totalement étranger aux opérations de guerre (Cass. civ., 18 mars 1946). |
Guerre civile, Émeutes, Mouvements populaires | Pèse sur l'assureur, qui doit démontrer le rattachement causal direct et exclusif entre l'événement exclu et le dommage subit. |
Exigence jurisprudentielle du lien de causalité
Pour se prévaloir de l'exclusion légale (ou d'une exclusion contractuelle d'émeute), l'assureur doit apporter la preuve d'un lien de causalité direct et déterminant. La Cour de cassation exige que le mouvement populaire ait exercé une influence déterminante sur la survenance ou l'aggravation du sinistre (Cass. civ., 24 juill. 1945). De simples considérations générales sur le contexte de violences ou l'insécurité ambiante dans un quartier ne suffisent en aucun cas à caractériser la cause du sinistre (Cass. 1re civ., 30 janv. 1967 ; Cass. 1re civ., 23 févr. 1966).
Définition jurisprudentielle des émeutes et mouvements populaires
Le mouvement populaire s'entend comme une manifestation collective et violente d'une foule entraînant des désordres et des actes illégaux. Dans un arrêt de principe remarqué (Cass. 2e civ., 17 nov. 2016, n° 15-24.116), la Cour de cassation a posé que l'absence de spontanéité ou l'existence d'une organisation préalable (action coordonnée par des meneurs ou des piquets de grève) ne font pas obstacle à la qualification d'émeute ou de mouvement populaire. La qualification judiciaire repose sur une appréciation matérielle et factuelle des désordres collectifs, indépendamment de toute préméditation.
Primauté sur le droit commun de la responsabilité civile (Specialia generalibus derogant)
En matière de responsabilité civile, l'article L. 121-8 opère une exclusion catégorielle fondée sur la cause technique de l'événement (trouble collectif) et non sur la nature de la faute. La Cour de cassation (Cass. 2e civ., 22 nov. 2012) confirme la primauté de l'article L. 121-8 en tant que règle spéciale sur la règle générale de l'article L. 121-2 du Code des assurances (qui interdit d'exclure la garantie de l'assureur en raison de la gravité des fautes des personnes dont l'assuré répond). L'adage specialia generalibus derogant sécurise ainsi l'application de l'exclusion d'émeute même lorsque la responsabilité civile de l'assuré est engagée.
3. Mécanismes d'indemnisation, garanties contractuelles et recours contre l'État
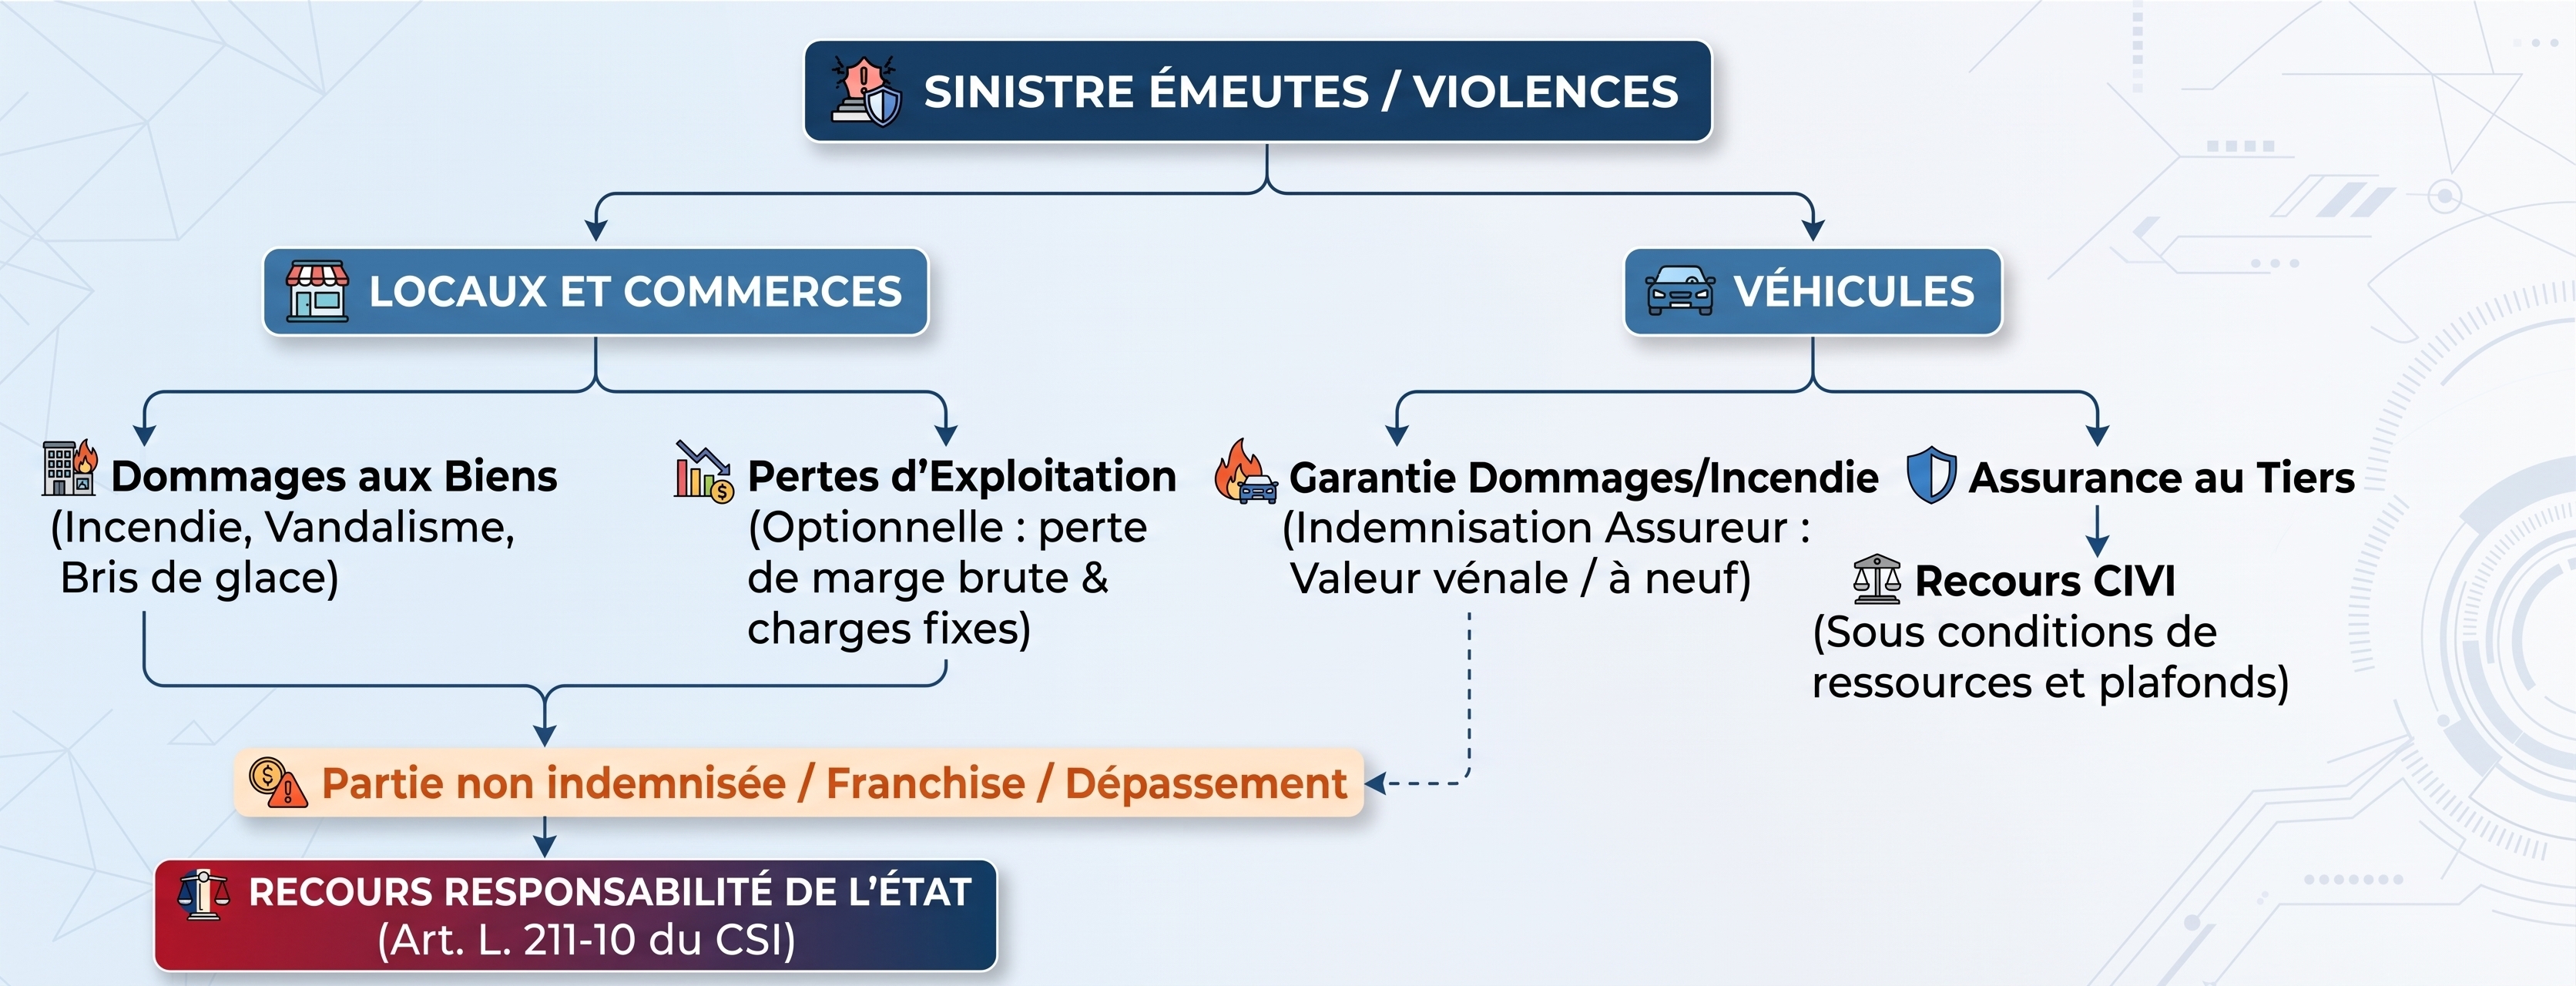
L'architecture d'indemnisation des préjudices d'émeute repose sur une articulation stricte entre les polices privées et les recours légaux en responsabilité administrative.
Locaux professionnels, stocks et patrimoine immobilier
- Dommages matériels directs : Prise en charge via le volet incendie (projections d'engins pyrotechniques, feux de poubelles propagés aux devantures), la garantie vol/vandalisme (saccages de commerces, effractions de rideaux de fer et pillage de stocks) et le bris de glace (vitrines et baies vitrées).
- Pertes d'exploitation (Business Interruption) : La souscription optionnelle de la garantie Pertes d'Exploitation permet le versement d'une indemnité visant à replacer l'entreprise dans la situation financière qui aurait été la sienne en l'absence de sinistre. L'expert évalue la baisse du chiffre d'affaires sur la période d'indemnisation contractuelle (ex. 12, 18 ou 24 mois) pour calculer la perte nette de marge brute subie, tout en intégrant le maintien indispensable du paiement des charges fixes (amortissements, loyers, salaires) durant la fermeture totale ou partielle du site.
Dommages aux véhicules terrestres à moteur
- Voie assurantielle directe : L'indemnisation d'un véhicule détruit ou endommagé nécessite la souscription préalable d'une garantie optionnelle incendie ou « dommages tous accidents ». Les contrats au tiers simples (Responsabilité Civile pure) excluent toute prise en charge des dégâts matériels par l'assureur auto.
- Voie subsidiaire de la CIVI : En cas d'incendie de véhicule non couvert par une assurance dommage, la victime peut former un recours subsidiaire devant la Commission d'Indemnisation des Victimes d'Infraction (CIVI). Ce recours est soumis au respect d'un plafond de ressources annuelles (29 149,50 € pour une personne seule en 2026, hors majorations pour charges de famille). La victime doit apporter la preuve de la régularité du véhicule (contrôle technique à jour, carte grise, attestation d'assurance RC). L'indemnisation est légalement plafonnée à 4 857 €.
Responsabilité sans faute de l'État (Article L. 211-10 du Code de la sécurité intérieure)
L'État est engagé en responsabilité sans faute pour les dégâts subis lors de violences urbaines. Ce mécanisme permet aux victimes et aux assureurs subrogeables de récupérer les préjudices non indemnisés (notamment les franchises restées à charge ou les dépassements de plafonds).
Pour engager la responsabilité de l'État, 4 conditions cumulatives doivent être caractérisées par le demandeur :
- Existence d'un crime ou d'un délit : Dégradations volontaires, vols, incendies qualifiés.
- Actes commis à force ouverte ou par violence : Déroulement ostensible et violent au vu du public.
- Action d'un attroupement ou rassemblement : Exigence d'un mouvement collectif (armé ou non). Le juge administratif écarte la responsabilité de l'État si les actes ont été perpétrés de façon préméditée par de petits commando d'individus isolés opérant à l'écart du cortège principal sans lien avec le rassemblement.
- Lien de causalité direct : Relation de cause à effet incontestable entre l'action du rassemblement et les destructions recensées.
État du cadre réglementaire issu de la loi de finances pour 2026
La loi de finances pour 2026, promulguée le 19 février 2026, a acté le principe de la création d'un régime d'assurance obligatoire contre les émeutes adossé à un fonds de mutualisation bénéficiant d'une garantie d'État. Néanmoins, ce dispositif n'est pas applicable aux sinistres du 17 octobre 2026 : sa mise en œuvre demeure juridiquement suspendue à l'adoption de ses décrets d'application en Conseil d'État et à la notification formelle de compatibilité délivrée par la Commission européenne au titre du contrôle des aides d'État.
4. Gestion opérationnelle des sinistres : Procédures, délais et calendrier de recours
Afin de préserver l'intégralité des droits à indemnisation contractuels et administratifs, les assurés et directions de gestion des risques doivent se conformer strictement à la feuille de route opérationnelle suivante :
- Dépôt de plainte préalable obligatoire : Effectuer sans délai un dépôt de plainte auprès des services de police ou de gendarmerie (ou via le portail officiel Ma Sécurité pour les dégradations à auteur inconnu). Le récépissé de plainte constitue le préalable indispensable à toute ouverture de dossier d'indemnisation.
- Respect impératif des délais légaux de déclaration (Art. L. 113-2 du Code des assurances) :
- 5 jours ouvrés à compter de la prise de connaissance du sinistre pour les dommages matériels généraux (incendie, bris de glace, dégradations).
- 2 jours ouvrés en cas de vol, de pillage ou de sac de commerce.
- Rappel juridique : Les clauses contractuelles peuvent accorder des délais déclaratifs plus longs, mais ne peuvent jamais réduire ces minima légaux. La déclaration tardive ne peut être opposée par l'assureur que s'il établit que le retard lui a causé un préjudice financier direct.
- Conservation des preuves matérielles et mesure conservatoires :
- Réaliser un dossier photographique et vidéo exhaustif et daté (vues d'ensemble avec éléments de voirie/adresse et vues de détail) préalablement à toute intervention de nettoyage.
- Conserver l'intégralité des matériels endommagés ou détruits jusqu'au passage de l'expert mandaté.
- Limiter les opérations immédiates aux strictes mesures conservatoires d'urgence (bâchage, fermeture provisoire de baie, sécurisation de vitrine) et conserver toutes les factures acquittées.
- Centraliser les éléments de preuve contextuels (articles de presse régionale, témoignages de tiers, rapports d'intervention des services d'incendie) confirmant le déroulement de violences à proximité du bien.
- Matrice de répartition des déclarations entre parties prenantes :
- Le locataire (commercial ou d'habitation) : Déclare au titre de son contrat propre l'ensemble de son mobilier, de ses équipements professionnels, de ses stocks de marchandises, de ses aménagements privatifs et des éléments vitrés cassés de son lot loué.
- Le propriétaire (occupant ou non-occupant) : Déclare au titre de son assurance PNO/Murs les dégradations subies par la structure du bâtiment (murs, fermetures extérieures, devantures privatives).
- Le syndic de copropriété : Active la police de copropriété pour la totalité des préjudices causés aux parties communes de l'immeuble (halls d'entrée, contrôle d'accès, portes d'immeuble, espaces de circulation).
Calendrier de recours indemnitaire contre l'État (Recours Préfet / TA)
Les assurés et les organismes réassureurs/assureurs subrogés disposent du calendrier juridique suivant pour obtenir la restitution des franchises restées à charge ou le solde des préjudices non indemnissables :
- Phase administrative préalable : Adresse d'une demande indemnitaire préalable formelle et chiffrée auprès du Préfet du département du lieu du sinistre, accompagnée des procès-verbaux de plainte, du décompte d'indemnisation définitif émis par l'assureur et des justificatifs d'expertise.
- Phase contentieuse devant le Tribunal Administratif : En cas de décision explicite de rejet de la préfecture, ou en cas de silence gardé par l'administration pendant un délai de 2 mois (valant décision implicite de rejet), le demandeur dispose d'un délai de 2 mois pour saisir le Tribunal Administratif compétent.
- Prescription quadruennale : La créance indemnitaire sur l'État s'éteint sous le régime de la déchéance quadruennale. Pour les sinistres survenus le 17 octobre 2026, la prescription de la créance sera irrévocablement acquise le 31 décembre 2030.