Gestion du Risque de Modèle des LLM par Simulation Monte-Carlo
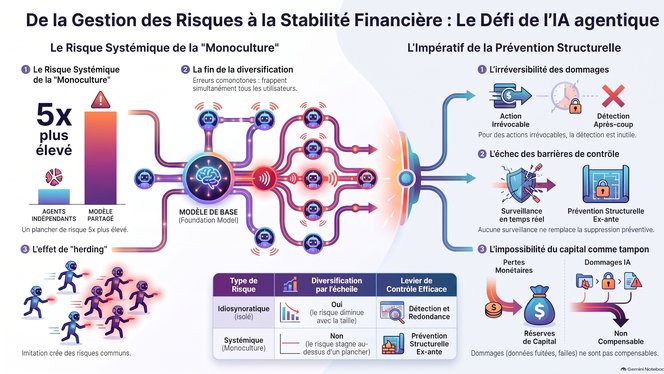
L'intégration des grands modèles de langage (LLM) dans les institutions financières bouleverse la gestion du risque de modèle (MRM) en raison de leur nature stochastique.
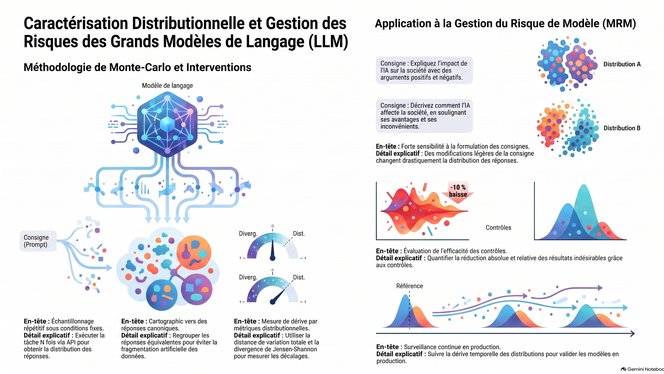
Pour dépasser l'incertitude des modèles traditionnels, l'article propose un cadre empirique fondé sur des simulations Monte-Carlo. Cette méthodologie modélise la distribution des réponses, évalue la sensibilité sémantique et la dérive comportementale, tout en mesurant l'efficacité des garde-fous.
Incapable d'être cadrée par les approches déterministes classiques, cette méthode non intrusive permet d'auditer les modèles « boîte noire », d'assurer la conformité réglementaire (EU AI Act) et d'objectiver la gouvernance des IA en production.