Solvabilité II 2027 : Decryptage du Nouveau Calcul de la Marge de Risque
Source : Said, K., & Chaayra, F. Z. (2026). Quantifying the 2027 Solvency II risk margin reform (arXiv preprint arXiv:2609.15741).
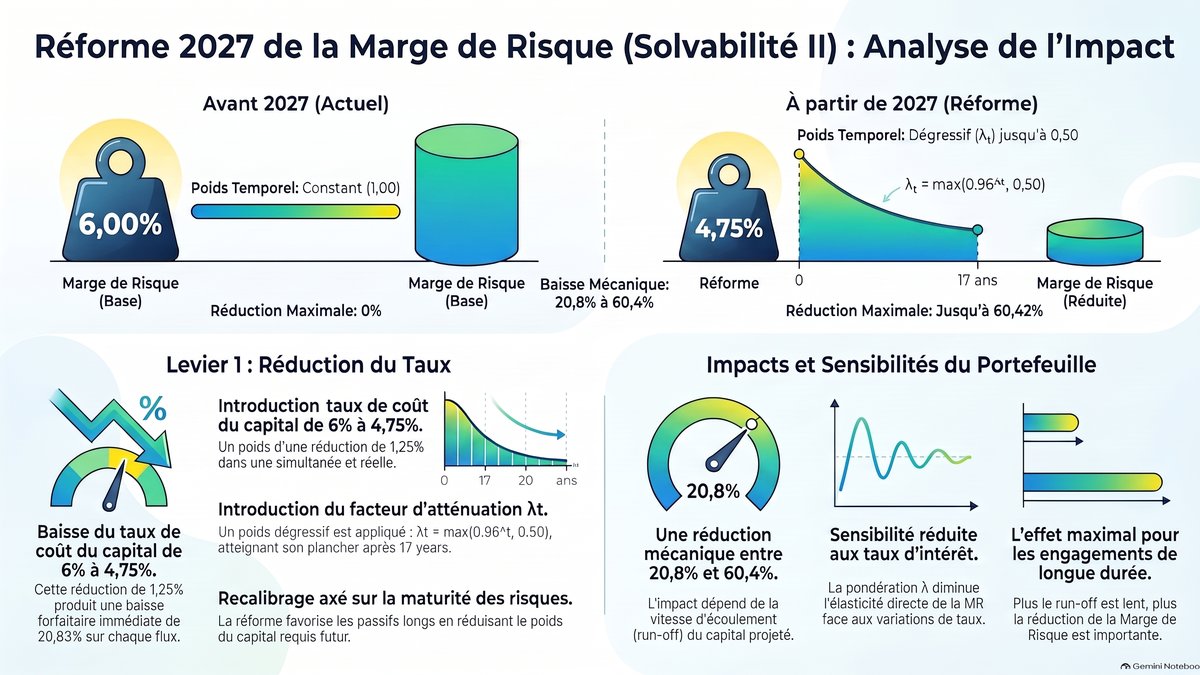
Sommaire : La réforme Solvabilité II du 30 janvier 2027 recalibre la Marge de Risque (RM) pour les engagements long terme. Elle baisse le taux du coût du capital de 6 % à 4,75 % et introduit un facteur d'atténuation temporel dégressif (λt=max(0,96t,0,50)), plafonné à 50 % dès t=17.
Cette modification entraîne une réduction relative de la RM comprise entre 20,83 % (flux immédiats) et 60,42 % (flux au-delà de t=17). L'impact dépend du profil temporel : un écoulement tardif accentue la baisse, tandis qu'une dispersion temporelle accrue la limite (convexité). Les assureurs doivent adapter leurs modèles de projection et auditer leurs méthodes simplifiées.
Le cadre prudentiel européen entame une mutation profonde avec la recalibration de la Marge de Risque (Risk Margin), applicable dès le 30 janvier 2027. Cette réforme, au-delà d'un simple ajustement paramétrique, modifie la structure temporelle de la valorisation des coûts de capital futurs. Pour les actuaires et responsables de la gestion des risques, la compréhension fine de ces mécanismes est impérative pour piloter la solvabilité et valider les modèles de projection.
1. Cadre réglementaire et objectifs de la réforme
La réforme s'inscrit dans le cadre législatif de la Directive (UE) 2025/2 et du Règlement délégué (UE) 2026/269. L'objectif principal est de remédier à une critique historique du modèle initial : le manque de reconnaissance du déclin naturel de certains risques (notamment de rachat et de mortalité) et les phénomènes de double comptage qui pénalisent excessivement les engagements de long terme.
Le législateur actionne deux leviers techniques :
- Réduction du taux de coût du capital (CoC) : Passage de 6 % à 4,75 %.
- Facteur d'atténuation temporel (λₜ) : Un coefficient multiplicateur appliqué aux besoins de capital futurs, introduisant une pondération dégressive selon l'horizon de projection.
2. Comparaison mathématique des formules de calcul
Le passage à la nouvelle calibration transforme l'approche linéaire actuelle en une approche pondérée par le temps. Les formules de calcul s'établissent comme suit :
- Ancienne formule (RM_old) : RM_old = 0,06 ∑ₜ≥₀ SCRₜDₜ
- Nouvelle formule (RM_new) : RM_new = 0,0475 ∑ₜ≥₀ λₜ SCRₜDₜ
Définition des variables :
- SCRₜ : Besoin de capital de solvabilité projeté pour l'année t.
- Dₜ : Facteur d'actualisation sans risque.
- λₜ : Le facteur réglementaire défini par max(0,96ᵗ, 0,50).
Une précision actuarielle est nécessaire concernant le palier (floor) : le facteur λₜ décroît de 4 % par an. Le plancher de 50 % devient contraignant à partir de t = 17 (car 0,96¹⁶ ≈ 0,5204 tandis que 0,96¹⁷ ≈ 0,4996, déclenchant le seuil de 0,50).
3. Analyse de l'impact mécanique et bornes universelles
L'effet de réduction relative (Δ) est piloté par le ratio entre les deux taux de coût du capital, soit κ = 19/24 (≈ 0,7917). La réduction totale peut être isolée selon deux bornes universelles indépendantes de la valeur nominale du capital (propriété d'invariance d'échelle) :
- Réduction minimale (~20,83 %) : Cas où la totalité du capital est concentrée à t = 0 (λ₀ = 1). La baisse n'est alors portée que par le passage du taux de 6 % à 4,75 %.
- Réduction maximale (~60,42 %) : Cas limite où tout le capital est situé au-delà de t = 17. L'effet est alors de 1 - (κ × 0,50).
4. Dynamique de l'écoulement et dominance stochastique
En traitant l'écoulement des SCR actualisés comme une distribution de probabilité (τ), nous observons que le timing du run-off est le moteur de l'impact.
- Ordre du rapport de vraisemblance : La distribution repondérée par lambda est antérieure à la distribution originale selon l'ordre du rapport de vraisemblance (τ_λ ≤_lr τ). Cela implique une dominance stochastique usuelle : un écoulement plus tardif des SCR entraîne systématiquement une réduction plus importante de la Marge de Risque.
- Le paradoxe de la convexité : La fonction λₜ est convexe. En conséquence, à temps de run-off moyen (µ) constant, une plus grande dispersion temporelle (un profil plus "étalé") réduit l'effet de la réforme.
- Preuve numérique : Pour un horizon T = 20 et une moyenne µ = 10, un profil concentré à t = 10 produit une réduction de 47,37 %, alors qu'un profil dispersé aux bornes (t=0 et t=20) ne réduit la marge que de 40,63 %. Cet écart de 6,74 points de pourcentage illustre l'importance de la forme de la courbe de run-off au-delà de sa simple durée moyenne.
5. Évaluation de la Méthode 2 d'EIOPA (Approximation par le Best Estimate)
La Méthode 2 d'EIOPA, qui projette le SCR proportionnellement au Best Estimate (BE), repose sur l'hypothèse d'une intensité de capital (hₜ = SCRₜ/BEₜ) constante. L'erreur de cette simplification est capturée par l'identité de covariance suivante :
R_full - R_M2 = κ × Cov_π(λₜ, hₜ) / E_π[hₜ]
L'analyse des profils d'England et al. (2019) démontre que :
- Si l'intensité de capital est croissante (risque persistant plus longtemps que les provisions), la Méthode 2 sous-estime la réduction.
- Dans l'étude précitée, la Méthode 2 indique une réduction de 25,55 % contre 25,90 % pour le profil réel (écart de 0,35 %). Cela confirme que la Méthode 2 est une approximation robuste mais structurellement biaisée selon la dynamique de l'intensité de capital.
6. Sensibilité aux taux d'intérêt et élasticité
La nouvelle calibration réduit la semi-élasticité directe de la Marge de Risque aux taux d'intérêt. Le facteur λ agissant comme un réducteur de poids sur les horizons lointains, il "raccourcit" mécaniquement la durée effective des coûts de capital réglementaires.
- Mécanisme de choc de taux : Lors d'une hausse des taux, le facteur d'actualisation Dₜ diminue plus fortement pour les flux lointains. Or, ce sont précisément ces flux qui bénéficient du facteur λ le plus bas (le plancher de 50 %). Leur poids relatif dans la somme totale diminuant, les deux calibrations (ancienne et nouvelle) convergent, ce qui réduit le pourcentage de gain offert par la réforme.
7. Incertitude sur la persistance et effet de convexité (Gap de Jensen)
La Marge de Risque est une fonction convexe du paramètre de persistance du run-off. L'utilisation d'un taux de décroissance moyen tend donc à sous-estimer la marge moyenne (phénomène dit Gap de Jensen).
La réforme de 2027 atténue ce gap de manière significative : le Gap de Jensen sous la nouvelle calibration est plafonné à 72,96 % (borne stricte définie par κλ₂) de sa valeur initiale. Cette atténuation est particulièrement cruciale pour les risques présentant une "persistance structurelle" (où un choc affecte l'ensemble de la trajectoire de run-off) par opposition aux risques transitoires.
8. Conclusion et implications pour la gestion des risques
La mise en œuvre de la réforme 2027 exige une gouvernance accrue de la modélisation des risques long terme :
- Validation des simplifications (Article 58) : Les organismes doivent valider leurs méthodes simplifiées en analysant la covariance entre intensité de capital et facteur λ, conformément aux futurs standards techniques (RTS).
- Audit des modèles internes : Il est impératif de vérifier que les projections de SCR n'intègrent pas déjà, de manière implicite, une décroissance temporelle de type « lambda », afin d'éviter tout double comptage réglementaire.
- Pilotage de la Solvabilité : La précision des projections au-delà de 17 ans devient un enjeu critique. Une analyse fine de la dispersion temporelle et de la persistance structurelle est désormais indispensable pour quantifier avec justesse l'allègement de capital apporté par cette nouvelle architecture prudentielle.