• Nos services
  • Thématiques
  • Qui sommes nous ?
  • Références
  • Blog
    • Actualités réglementaires
    • Résilience numérique
    • Quantification des risques
    • Autre
  • Contact
Metametris
  • Nos services
  • Thématiques
  • Qui sommes nous ?
  • Références
  • Blog
    • Actualités réglementaires
    • Résilience numérique
    • Quantification des risques
    • Autre
  • Contact

Evaluation of Backtesting on Risk Models Based on Data Envelopment Analysis

Date : 24 févr. 2022 Tags : Autre, riskmanagement, var, quantitativefinance, riskmodeling, montecarlo, simulations, Quantification des risques

"The methodologies examined include filtered historical simulation, extreme value theory, Monte Carlo simulation and historical simulation. Autoregressive-moving-average and generalized-autoregressive-conditional-heteroscedasticity models are used to estimate VaR."
Lire la suite
Retour

À lire également

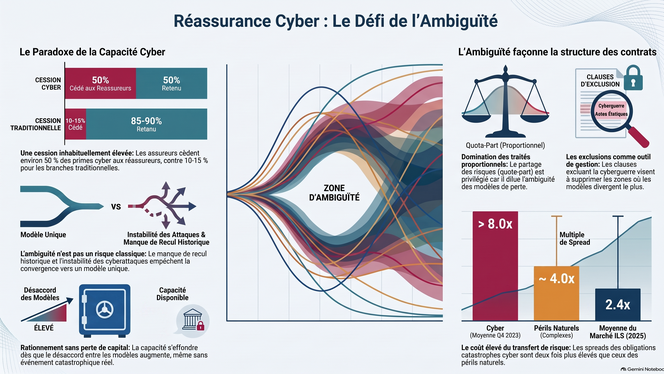
Réassurance Cyber : Le Défi de l'Ambiguïté

Date : 20 août 2026 Publié par Metametris, département R&D
Lire la suite

Risk Aggregation, Tail Risk, Correlation: Capital Allocation Efficiency and Regulator...

Date : 14 févr. 2023
Lire la suite

Corporate Disclosure of Climate Change Risk – A Pilot Study

Date : 7 mars 2023
Lire la suite

Metametris

6 rue d’Armaillé
75017 - Paris

Une question ? Une collaboration ?
Contactez-nous dès aujourd'hui


Votre message a bien été envoyé

Metametris
6 rue d’Armaillé
75017 - Paris

du lundi au vendredi
de 8h à 18h

06 07 91 04 29
06 07 91 04 29

Mentions légales

Plateforme éditée et mise en page par EPIXELIC
— Notes obligatoires — Soumis aux droits d'auteur 2026 — Modifier vos préférences de cookies
Ce site utilise les cookies pour réaliser des statistiques anonymes sur les visites. Ces informations nous aident à améliorer votre expérience et offrir des contenus pertinents. Notre politique de confidentialité est accessible en pied de page dans les mentions légales.
Refuser Accepter